
Atualizado em 12/11/2026
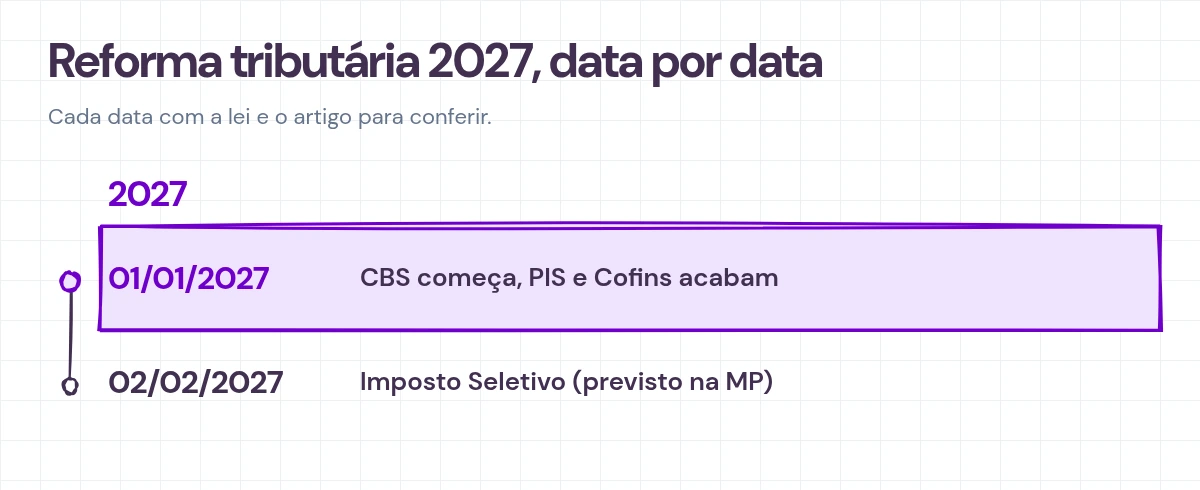
A primeira data da reforma tributária 2027 é 1º de janeiro: a CBS passa a ser cobrada e o PIS e a Cofins deixam de existir. Em 2 de fevereiro de 2027, se a medida provisória for aprovada pelo Congresso, começam a valer as alíquotas do Imposto Seletivo.
A gente leu por você a Constituição, a lei, a medida provisória e os atos oficiais. Cada data abaixo tem a lei e o artigo do lado, para você conferir na fonte.
O que você precisa saber em 1 minuto
- CBS em 01/01/2027. A contribuição federal nova entra no lugar do PIS e da Cofins (Constituição, ADCT, art. 126).
- 11,3% é a referência do TCU. O valor que a sua empresa vai pagar depende da resolução do Senado, com prazo até 15/12/2026.
- Imposto Seletivo previsto para 02/02/2027. As alíquotas de 2027 estão na MP 1.399/2026, que ainda depende de aprovação do Congresso.
- IBS segue baixo em 2027 e 2028. São 0,05% estadual e 0,05% municipal (LC 214/2025, art. 344).
- Aluguel e condomínio. A NFS-e com IBS e CBS nas locações e nos condomínios passa a ser obrigatória em 01/01/2027 (Ato Conjunto RFB/CGIBS nº 4/2026, art. 1º, III, “f” e “g”, com a redação do Ato Conjunto nº 7/2026, DOU de 13/11/2026).
- Senado em 17 e 18/11. A Comissão de Assuntos Econômicos faz as audiências públicas sobre a alíquota da CBS.
Calendário da reforma tributária 2027 (e o que vem de 2026)
Cada linha traz o ato oficial e o link. Data sem fonte oficial ficou de fora.
| Data | O que acontece | Lei ou ato oficial (artigo) | Link oficial |
|---|---|---|---|
| 01/01 a 31/12/2026 | Ano de teste: CBS de 0,9% e IBS de 0,1% (estadual). O recolhimento fica dispensado para quem cumpre as obrigações acessórias, e as alíquotas de teste não se aplicam ao Simples Nacional | EC 132/2023, ADCT art. 125; LC 214/2025, arts. 343, 346 e 348, III, ‘c’, e § 1º | LC 214/2025 |
| 03/08/2026 | Começa a obrigatoriedade de emissão da NF-e e da NFC-e nos termos dos regulamentos do IBS e da CBS (empresas fora do Simples). Na NF-e de fornecimentos com tributação monofásica, a data é 01/01/2027 | Ato Conjunto RFB/CGIBS nº 4/2026, art. 1º, I e II, e § 2º | Ato Conjunto nº 4/2026 |
| 01/10/2026 | NFS-e: começa a obrigatoriedade para os serviços da lista do ISS, exceto plataformas digitais e os subitens 1.03, 1.05, 1.09 e 16.01, que passam a 01/03/2027 pelo Ato Conjunto nº 7/2026 | Ato Conjunto nº 4/2026, art. 1º, III, “d”; Ato Conjunto RFB/CGIBS nº 7/2026, art. 1º (alíneas “a” a “c”) | Ato Conjunto nº 4/2026; Ato Conjunto nº 7/2026 (DOU 13/11/2026) |
| 28/10/2026 | TCU aprova 11,3% como alíquota de referência da CBS para 2027 | Acórdão TCU 2933/2026-Plenário, item 9.1.1 | Painel TCU do Acórdão 2933/2026 |
| 30/10/2026 | Termina o prazo para a empresa do Simples optar por pagar IBS e CBS fora do DAS (janeiro a junho de 2027) | Resolução CGSN nº 186/2026, art. 2º, com redação da Resolução CGSN nº 194/2026 | Resolução CGSN nº 194/2026 |
| 03/11 a 20/12/2026 | Janela para desistir dessa opção. A desistência não tem volta | Resolução CGSN nº 186/2026, art. 2º, parágrafo único, com redação da Resolução CGSN nº 194/2026 | Resolução CGSN nº 194/2026 |
| 04/11/2026 | Governo publica as alíquotas do Imposto Seletivo para 2027* | MP 1.399/2026, ementa e art. 1º | MP 1.399/2026 |
| 10/11/2026 | TCU entrega o acórdão da CBS ao presidente do Senado | Comunicado oficial do TCU sobre o Acórdão 2933/2026 | Portal TCU |
| 17/11/2026, 10h | 1ª audiência pública da CAE do Senado sobre a alíquota da CBS (reunião agendada; convidados: Ministro da Fazenda, Secretário Especial da RFB e Presidente do TCU) | REQ 107/2026-CAE (tramitação de 11/11/2026); agenda oficial da CAE | Senado, REQ 107/2026 |
| 18/11/2026, 12h | 2ª audiência pública da CAE sobre a alíquota da CBS (convidados incluem representantes do CGIBS, do CFC, da FGV e da OAB/DF) | REQ 107/2026-CAE, com os REQ 110, 115 e 117/2026-CAE; agenda oficial da CAE | Senado, REQ 107/2026 |
| 15/12/2026 | Prazo para o Senado fixar, por resolução, a alíquota de referência da CBS de 2027 | LC 214/2025, art. 349, § 1º, II, e art. 353, § 2º (prazo prorrogado em 45 dias em 2026) | LC 214/2025 |
| 22/12/2026 | Se o Senado não fixar a alíquota até esta data, aplica-se a alíquota de referência calculada pelo TCU até a fixação pelo Senado ou até a alíquota fixada entrar em vigor (no segundo mês seguinte ao da fixação) | LC 214/2025, art. 349, § 2º, caput e I | LC 214/2025 |
| 01/01/2027 | CBS passa a ser cobrada. PIS, Cofins e PIS/Cofins Importação são extintos | EC 132/2023, ADCT art. 126, I, “a”, e II; LC 214/2025, art. 542 e art. 544, III | EC 132/2023 |
| 01/01/2027 | Em 2027 e 2028, a CBS é cobrada com 0,1 ponto percentual a menos (exceto combustíveis do regime específico), e o IBS é de 0,05% estadual mais 0,05% municipal | EC 132/2023, ADCT art. 127; LC 214/2025, arts. 344 e 347 | LC 214/2025 |
| 01/01/2027 | IPI reduzido a zero, exceto para produtos com industrialização incentivada na Zona Franca de Manaus, nos critérios da LC 214 (art. 454). A PEC 22/2026, do Poder Executivo, ainda em tramitação, manteria o IPI sobre os produtos sujeitos ao Imposto Seletivo até a lei das alíquotas desse imposto produzir efeitos | EC 132/2023, ADCT art. 126, III, ‘a’; LC 214/2025, art. 454; PEC 22/2026 | EC 132/2023; PEC 22/2026 |
| 01/01/2027 | NFS-e: passa a ser obrigatória, com IBS e CBS, nas locações de bens móveis e imóveis (exceto as que já estão na lista do ISS), nos condomínios, nos bens imateriais e nos demais serviços não enquadrados nas alíneas “a” a “g” (data alterada de 01/12/2026 para 01/01/2027 pelo Ato Conjunto RFB/CGIBS nº 7/2026, DOU de 13/11/2026). No Simples, essas hipóteses também ficam em 01/01/2027 | Ato Conjunto RFB/CGIBS nº 4/2026, art. 1º, III, “e” a “h”, e § 1º, I, com a redação do Ato Conjunto nº 7/2026 | Ato Conjunto nº 7/2026 (DOU 13/11/2026) |
| 01/01/2027 | Empresas do Simples: as NFS-e das alíneas “d” a “h” (serviços da lista do ISS, bens imateriais, condomínio, locação e demais serviços) passam a ser emitidas com IBS e CBS em 01/01/2027. As demais hipóteses, inclusive NF-e, NFC-e e as NFS-e de plataformas digitais e dos subitens 1.03, 1.05, 1.09 e 16.01, passam a 01/03/2027 | Ato Conjunto RFB/CGIBS nº 4/2026, art. 1º, § 1º, I e II, com a redação do Ato Conjunto nº 7/2026 | Ato Conjunto nº 7/2026 (DOU 13/11/2026) |
| 01/01/2027 | Pessoa física contribuinte da CBS (por exemplo, o locador acima dos limites da lei) passa a ter CNPJ e a emitir documento fiscal | Decreto 13.075/2026, que alterou os arts. 105, § 4º-A, e 115, § 3º, do Decreto 12.955/2026 | Decreto 13.075/2026 |
| 02/02/2027 | Data prevista na MP para o início dos efeitos das alíquotas do Imposto Seletivo de 2027. A MP ainda depende de conversão em lei pelo Congresso* | MP 1.399/2026, art. 19; CF, art. 62, §§ 2º e 3º | MP 1.399/2026 |
| 01/03/2027 | NFS-e: passa a ser obrigatória, com IBS e CBS, nas plataformas digitais e nos subitens 1.03, 1.05, 1.09 e 16.01 da lista do ISS (o 16.01 é transporte coletivo municipal de passageiros). Data alterada de 01/12/2026 para 01/03/2027 pelo Ato Conjunto RFB/CGIBS nº 7/2026, DOU de 13/11/2026. No Simples, essas hipóteses também ficam em 01/03/2027 | Ato Conjunto RFB/CGIBS nº 4/2026, art. 1º, III, “a” a “c”, e § 1º, II, com a redação do Ato Conjunto nº 7/2026 | Ato Conjunto nº 7/2026 (DOU 13/11/2026) |
| 31/05/2027 | Prazo para o governo enviar ao Congresso o projeto com as alíquotas do Imposto Seletivo a partir de 2028* | MP 1.399/2026, art. 15 | MP 1.399/2026 |
| 31/12/2027 | Acabam as regras provisórias do Imposto Seletivo em 2027, como a alíquota zero para bens minerais* | MP 1.399/2026, art. 6º | MP 1.399/2026 |
* As linhas baseadas na MP 1.399/2026 dependem da conversão da medida em lei pelo Congresso (Constituição, art. 62).
Depois de 2027, a transição continua. De 2029 a 2032, o ICMS e o ISS caem aos poucos. Em 2033, os dois deixam de existir (ADCT, arts. 128 e 129).
CBS em 2027
O que é a CBS
A CBS é a Contribuição sobre Bens e Serviços, o novo tributo federal sobre o consumo. Ela substitui o PIS e a Cofins.
O que muda para você: a CBS aparece no preço e na nota fiscal. Na nota, ela vem destacada campo por campo.
Quando começa a cobrança
Em 1º de janeiro de 2027. A Constituição diz que, a partir de 2027, a CBS “será cobrada” (ADCT, art. 126, I, “a”).
Em 2026, o valor aparece na nota só como teste. A partir de janeiro, ele passa a ser recolhido de verdade.
A alíquota de 11,3%
O TCU calculou 11,3% como alíquota de referência da CBS para 2027 (Acórdão 2933/2026, item 9.1.1). Referência é o número que serve de base. A alíquota que a sua empresa vai pagar sai da resolução do Senado.
Tem um detalhe. Em 2027 e 2028, a CBS cobrada fica 0,1 ponto percentual abaixo da alíquota fixada, exceto para combustíveis do regime específico (ADCT, art. 127, parágrafo único, e LC 214, art. 347).
O que muda para você: a gente não recomenda colocar 11,3% em tabela de preço ou em contrato agora. A conta completa está no post sobre a alíquota da CBS em 2027 e o 11,3% do TCU.
O que o Senado ainda decide
O TCU entregou o acórdão ao presidente do Senado em 10/11/2026. A Comissão de Assuntos Econômicos (CAE) marcou duas audiências públicas (REQ 107/2026-CAE):
- 17/11, às 10h. A CAE ouve o Ministro da Fazenda, o Secretário Especial da Receita Federal e o Presidente do TCU.
- 18/11, às 12h. A CAE ouve representantes do Comitê Gestor do IBS, do Conselho Federal de Contabilidade, da FGV e da OAB/DF, entre outros convidados.
Os horários e os convidados estão na agenda oficial da CAE.
O prazo do Senado é 15/12/2026. Se a decisão atrasar, a LC 214 já diz o que acontece: se a fixação passar de 22/12, aplica-se a alíquota calculada pelo TCU até a do Senado ser fixada e entrar em vigor (art. 349, § 2º).
O fim do PIS e da Cofins
O PIS e a Cofins acabam em 1º de janeiro de 2027. A Constituição extingue as duas contribuições (ADCT, art. 126, II) e a LC 214 revoga as leis delas a partir dessa data (art. 542). O PIS e a Cofins cobrados na importação também saem.
O que muda para você: se o seu sistema tem esses percentuais fixos no código, liste agora onde eles aparecem.
E o IBS em 2027?
O IBS é o imposto de estados e municípios. Em 2027 e 2028, ele continua com alíquota pequena: 0,05% estadual e 0,05% municipal (LC 214, art. 344).
A alíquota cheia só entra a partir de 2029.
Fala-se em adiar para 2028
Circula a ideia de uma proposta de emenda à Constituição para adiar a cobrança da CBS para 2028. Até 12/11/2026, nenhuma PEC com esse objetivo tinha sido apresentada na Câmara ou no Senado, segundo os dados abertos das duas Casas.
Para você, o calendário que vale é o da tabela acima.
Essa conversa é diferente da PEC 22/2026, que trata do Imposto Seletivo e do IPI e aparece mais abaixo. O que se sabe sobre o adiamento está no post reforma tributária adiada? O calendário de 2027 continua valendo.
Imposto Seletivo
O que é
O Imposto Seletivo é um imposto federal sobre produtos e serviços que fazem mal à saúde ou ao meio ambiente. Ele está na Constituição (art. 153, VIII, incluído pela EC 132/2023) e foi criado pela LC 214/2025, no Livro II (art. 409).
Na prática, ele ocupa parte do espaço do IPI, que a Constituição leva a zero em 2027 para quase todos os produtos.
Quais produtos e serviços pagam
A LC 214 lista os grupos no art. 409, § 1º:
- veículos;
- embarcações e aeronaves;
- cigarros e outros produtos fumígenos;
- bebidas alcoólicas;
- bebidas açucaradas;
- bens minerais;
- concursos de prognósticos (as loterias e apostas) e fantasy sport.
Os códigos exatos de cada produto estão no Anexo XVII da LC 214. Se você vende algum desses itens, vale conferir a lista com o seu contador.
Quem não paga
O imposto não incide sobre exportações nem sobre operações com energia elétrica e telecomunicações (Constituição, art. 153, § 6º, I; LC 214, art. 413, II). Na extração de bens minerais, porém, ele é cobrado independentemente da destinação (Constituição, art. 153, § 6º, VII).
Também ficam de fora ou têm alíquota zero:
- Caminhões, que ficam de fora (MP 1.399/2026, art. 5º, I).
- Carros comprados por pessoas com deficiência, pessoas com autismo e taxistas com o benefício reconhecido pela Receita, que têm alíquota zero (LC 214, art. 420, e MP 1.399, art. 4º).
Como ele é cobrado
O Imposto Seletivo é cobrado uma vez só: em regra no primeiro fornecimento pelo fabricante, na importação ou na extração, entre outras hipóteses previstas em lei (LC 214, arts. 410, 412 e 424). Ele não gera crédito para as etapas seguintes da cadeia.
O que muda para você: se você vende para o consumidor final, o imposto chega no custo do produto que você compra. E ele entra na base de cálculo da CBS e do IBS (Constituição, art. 153, § 6º, IV).
Quando começa
A Constituição prevê a cobrança do Imposto Seletivo a partir de 2027 (ADCT, art. 126, I, ‘b’). A MP 1.399/2026 prevê os efeitos das alíquotas de 2027 a partir de 2 de fevereiro de 2027 (art. 19), mas ainda depende de conversão em lei. A PEC 22/2026, do Poder Executivo, em tramitação, muda essa regra de transição.
Como as alíquotas são definidas
A Constituição manda fixar as alíquotas por lei ordinária (art. 153, § 6º, VI). A LC 214 repete a regra para cada grupo (arts. 419, 421 e 422).
Para 2027, a MP parte de uma alíquota inicial e a multiplica por um fator de conversão (art. 3º). Para veículos, a alíquota inicial é a alíquota-base do Anexo I com ajustes por critérios de sustentabilidade; para cigarros e cigarrilhas, segue uma fórmula própria; para os demais produtos, é a alíquota do IPI vigente na data da MP (art. 3º, § 1º).
Um exemplo com automóveis (posição 87.03 da NCM, o código que classifica cada mercadoria): alíquota-base de 6,3%, com os ajustes, multiplicada por 1,21 (Anexos I e V da MP).
Outros pontos da MP para 2027:
- concursos de prognósticos: 0,5% (art. 7º);
- bens minerais extraídos: alíquota zero até 31/12/2027 (art. 6º, III, “a”). A LC 214 limita a alíquota futura desses bens a 0,25% (art. 422, § 2º);
- cigarros e outros fumígenos: regras próprias de cálculo até 31/12/2027 (art. 6º, I).
Um efeito na CBS: a arrecadação estimada do Imposto Seletivo entra no cálculo da alíquota de referência da CBS de 2027, para reduzi-la (MP 1.399, art. 16, e LC 214, art. 353).
O que ainda está pendente
- Votação da MP. A MP está em vigor desde a publicação, mas as alíquotas só produzem efeitos a partir de 02/02/2027, e a medida perde a eficácia se não for convertida em lei no prazo da Constituição (art. 62, § 3º). Pelo art. 62, § 2º, MP que institui ou aumenta imposto só produz efeitos no ano seguinte se for convertida até o fim do ano em que foi editada.
- PEC 22/2026. Proposta do Poder Executivo, em tramitação, que muda a transição: o Imposto Seletivo começaria quando a lei das alíquotas produzir efeitos, e o IPI continuaria sobre esses produtos até lá.
- Alíquotas de 2028 em diante. O governo tem até 31/05/2027 para mandar o projeto de lei (MP 1.399, art. 15).
- Regulamento. Os detalhes de operação saem em decreto do Executivo (MP 1.399, art. 18, e LC 214, art. 438).
Aluguel e taxa de administração
Se você aluga imóveis ou administra aluguéis, duas datas importam.
- 01/01/2027. Começa a obrigatoriedade de emitir NFS-e nas locações de imóveis e nos condomínios, com as informações de IBS e CBS (Ato Conjunto RFB/CGIBS nº 4/2026, art. 1º, III, “f” e “g”, com a redação do Ato Conjunto nº 7/2026, DOU de 13/11/2026). Para empresas do Simples, a data também é 01/01/2027 (§ 1º, I). Locações que já estão na lista do ISS seguem a data de 01/10/2026 (alínea “d”). A data anterior, 01/12/2026, não vale mais.
- 01/01/2027. O locador pessoa física que vira contribuinte passa a ter CNPJ e a emitir nota (Decreto 13.075/2026). Isso vale para quem, no ano anterior, alugou mais de 3 imóveis e recebeu mais de R$ 240 mil (LC 214, art. 251, § 1º, I).
A lei também reduz o imposto nessas operações:
- Locação. As alíquotas de IBS e CBS caem 70% (LC 214, art. 261, parágrafo único).
- Taxa de administração. Ela é um serviço de administração de imóveis (LC 214, art. 252, IV), com redução de 50% nas alíquotas (art. 261, caput).
Essas reduções valem para quem apura IBS e CBS no regime regular (art. 251).
Pela nossa leitura, a NFS-e da taxa de administração segue a data dos serviços da lista do ISS, 01/10/2026 (Ato Conjunto nº 4/2026, art. 1º, III, “d”), salvo quando prestada por plataforma digital nas hipóteses da alínea “a”. Nesse caso, a data passa a 01/03/2027, pelo Ato Conjunto nº 7/2026 (DOU de 13/11/2026). Confirme o enquadramento com o seu contador.
No aluguel residencial, há ainda um desconto fixo de R$ 600 por mês por imóvel na base de cálculo, corrigido pelo IPCA (art. 260).
O passo a passo para o seu sistema de locação está no post reforma tributária no aluguel.
Simples Nacional em 2027
Se a sua empresa está no Simples, a regra de 2027 depende do que você fez até 30/10/2026:
- Não pediu nada. Você continua pagando IBS e CBS dentro do DAS.
- Optou pelo regime regular (apuração com débito e crédito, como as empresas maiores). Você paga os dois fora do DAS de janeiro a junho de 2027 (Resolução CGSN nº 194/2026).
- Quer voltar atrás. Ainda dá para desistir dessa opção até 20/12/2026, e a desistência não tem volta.
A conta, caso a caso, está no post Simples em 2027: IBS e CBS dentro ou fora do DAS?
O que fazer na sua empresa até janeiro
- Deixe a alíquota da CBS como parâmetro no sistema, pronta para receber o número que o Senado fixar.
- Liste onde PIS e Cofins aparecem com percentual fixo: preço, nota, relatório, contrato.
- Se você vende veículos, bebidas, cigarros ou minérios, confira com o contador como o Imposto Seletivo pode entrar no seu custo a partir de fevereiro de 2027, se a MP for aprovada.
- Se você trabalha com aluguel, teste a NFS-e de locação em homologação. Os códigos têm produção prevista para 01/12/2026 (Portal NFS-e, 29/10/2026); a obrigação de emitir com IBS e CBS começa em 01/01/2027.
Perguntas frequentes
Quando começa a cobrança da CBS?
Em 1º de janeiro de 2027, pela Constituição (ADCT, art. 126, I, “a”). Em 2026 a CBS aparece na nota como teste, com 0,9%, e o recolhimento fica dispensado para quem cumpre as obrigações acessórias (as declarações e documentos que a lei exige).
A CBS vai ser de 11,3% em 2027?
Ainda não dá para dizer. 11,3% é a alíquota de referência calculada pelo TCU. O Senado fixa o valor por resolução até 15/12/2026, e em 2027 a CBS cobrada fica 0,1 ponto abaixo da alíquota fixada.
O que é o Imposto Seletivo?
É um imposto federal sobre produtos e serviços que fazem mal à saúde ou ao meio ambiente, como cigarros, bebidas alcoólicas, bebidas açucaradas e veículos. Ele foi criado pela LC 214/2025 (art. 409) e é cobrado uma vez só na cadeia.
Quando o Imposto Seletivo começa a ser cobrado?
A MP 1.399/2026 prevê os efeitos das alíquotas de 2027 a partir de 2 de fevereiro de 2027 (art. 19). A data depende da aprovação da MP pelo Congresso, e a PEC 22/2026, em tramitação, muda a regra de transição.
O PIS e a Cofins acabam em 2027?
Sim. A Constituição extingue as duas contribuições a partir de 2027 (ADCT, art. 126, II), e a LC 214 revoga as leis delas em 1º de janeiro de 2027 (art. 542).
Quando a nota de aluguel passa a ter IBS e CBS?
A partir de 1º de janeiro de 2027. O Ato Conjunto RFB/CGIBS nº 7/2026, publicado no Diário Oficial da União em 13/11/2026, alterou o Ato Conjunto nº 4/2026 e levou para essa data a NFS-e com IBS e CBS nas locações de bens móveis e imóveis e nas receitas de condomínio (art. 1º, III, “f” e “g”), inclusive para as empresas do Simples Nacional. A data anterior, 1º de dezembro de 2026, não vale mais.
Próximo passo
Se o seu sistema emite nota, a CBS de janeiro já precisa estar configurada. Na Nota Gateway, o Tax Engine calcula IBS e CBS a partir do preço cheio ou sem tributos e devolve os valores prontos para a nota.
Na reforma, a integração não muda: endpoints, formatos e fluxos continuam os mesmos. E a mesma API REST emite NFS-e em mais de 3.900 cidades.
Para revisar a sua lista de pontos com PIS e Cofins fixos, fale com o nosso time de especialistas na reforma.
Leia também: Alíquota da CBS em 2027 e o 11,3% do TCU · Reforma tributária adiada? O calendário de 2027 continua valendo · Simples em 2027: IBS e CBS dentro ou fora do DAS? · Reforma tributária no aluguel · Ato Conjunto nº 4/2026
Receba em primeira mão as atualizações mais quentes sobre Legislação!
TOTVS, Conta Azul, Sankhya e diversas outras empresas já fazem parte da nossa comunidade. Entre você também!
Quero participar »