
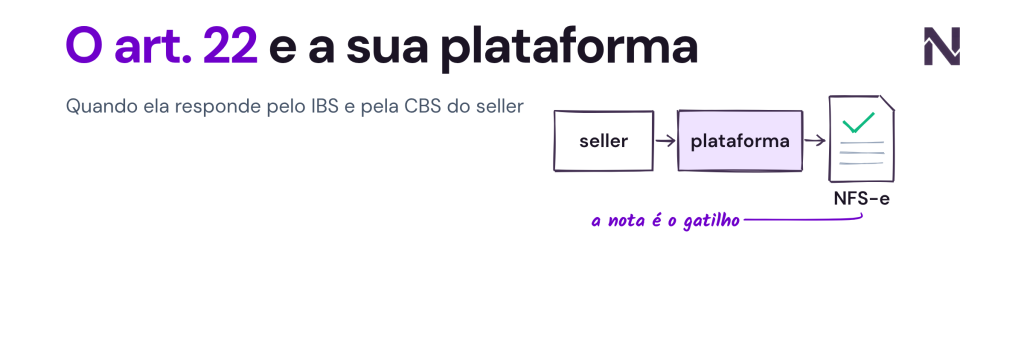
Em 1º de dezembro de 2026, a NFS-e dos serviços que a plataforma digital presta, e a dos serviços que ela intermedeia nos casos dos §§12 a 14 do art. 22, passa a trazer IBS e CBS (Ato Conjunto RFB/CGIBS nº 4/2026). Para quem cuida do fiscal de uma plataforma digital, a reforma tributária traz uma pergunta mais cara do que essa data: quando a plataforma responde pelo imposto de quem vende por ela?
A resposta está no art. 22 da Lei Complementar 214/2025, que a LC 227/2026 reescreveu em parte. São 15 parágrafos densos, e a gente leu por você. O resumo: o risco tem gatilho, e o gatilho é a falta de informação ou de nota. Este guia é para quem constrói ou opera a plataforma, do marketplace de nicho à grande operação.
O que você precisa saber
- Com seller brasileiro, a plataforma só responde pelo IBS e pela CBS quando falta a informação da operação ou a nota. Intermediar, sozinho, não basta.
- Em 01/12/2026, IBS/CBS na NFS-e passa a valer para os serviços da própria plataforma e para os intermediados nos §§12 a 14. As notas dos sellers seguem o cronograma de cada um.
- Afiliado PJ sem nota é risco de quem paga a comissão, pelo art. 24, I.
- Se o seller contribuinte não emitiu a nota, o §14 dá 30 dias para a plataforma emitir e pagar. Juros, multa de mora e penalidade ficam só com o fornecedor.
O que diz o art. 22 da LC 214?
Resposta curta: as plataformas digitais, inclusive as de fora do país, respondem pelo IBS e pela CBS das operações feitas por meio delas em duas situações: quando o vendedor está no exterior, e quando ele está no Brasil e falta informação ou nota.
O caput é direto: as plataformas “são responsáveis pelo pagamento do IBS e da CBS relativos às operações e importações realizadas por seu intermédio” nas hipóteses dos incisos I e II (LC 214/2025, art. 22, texto compilado no Planalto).
Quem conta como plataforma digital?
Pelo §1º, é plataforma digital quem faz duas coisas ao mesmo tempo:
- atua como intermediária entre fornecedores e adquirentes em operações não presenciais ou por meio eletrônico; e
- controla pelo menos um destes elementos da operação: cobrança, pagamento, definição dos termos e condições, ou entrega.
O §2º tira da definição quem faz só uma destas atividades: acesso à internet, pagamento por instituição autorizada pelo Banco Central, publicidade, ou busca e comparação de fornecedores sem cobrar com base nas vendas. Pelo §11, a plataforma também não responde nas operações em que não controla nenhum elemento essencial.
Na prática, um marketplace que define as regras da loja e recebe o pagamento do comprador está dentro. Um site que só compara preços e cobra por clique, não.
O que a LC 227/2026 mudou no art. 22?
A LC 227/2026 deu nova redação ao inciso II e às alíneas “a” e “b”, revogou os §§8º e 9º e incluiu os §§13 a 15: substituição tributária, janela de 30 dias e alíquotas de referência. Este guia cobre o inciso II e os §§12 a 15.
Quando a plataforma responde pelo imposto do seller?
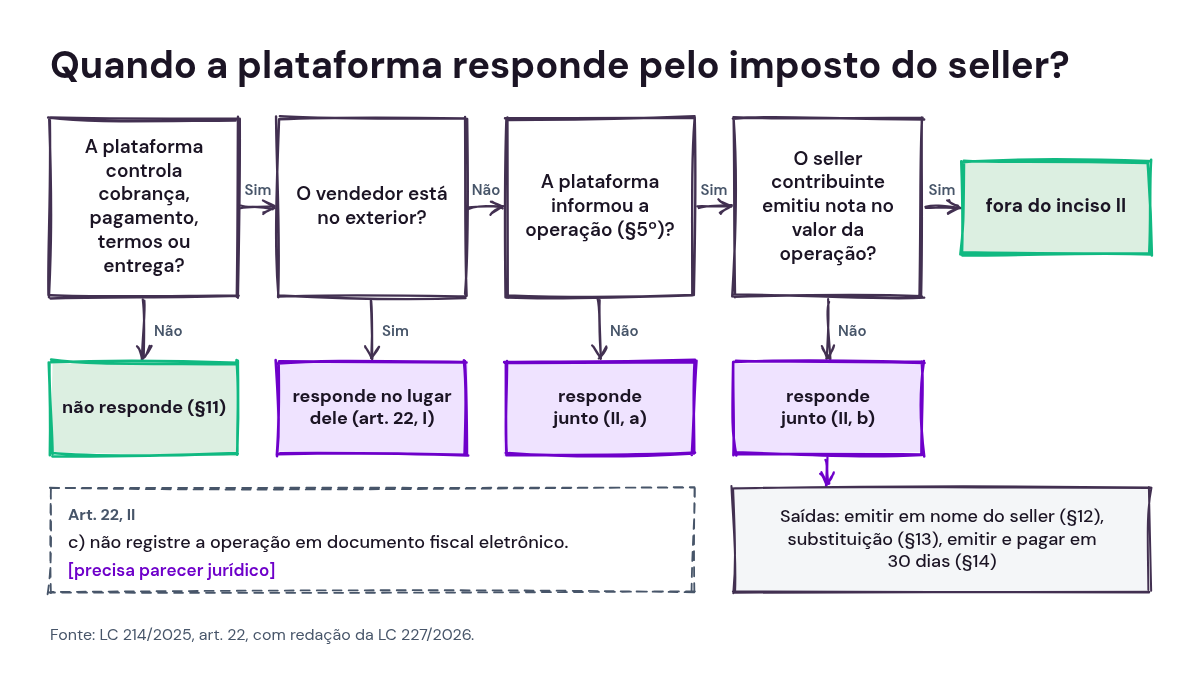
Resposta curta: com vendedor no exterior, sempre, no lugar dele. Com vendedor no Brasil, junto com ele, quando falta a informação do §5º ou quando o vendedor contribuinte não emite nota no valor da operação.
Vendedor no exterior (art. 22, I)
A plataforma responde “solidariamente com o adquirente ou destinatário e em substituição ao fornecedor, caso este seja residente ou domiciliado no exterior”. Aqui não há gatilho de falha. É a exposição mais pesada, típica do cross-border dos grandes marketplaces chineses e de quem traz produto de fora para o consumidor brasileiro.
Vendedor no Brasil (art. 22, II)
A redação do inciso II no Planalto, já com a LC 227/2026:
II: solidariamente com o fornecedor residente e domiciliado no País, caso: a) a plataforma digital não forneça as informações previstas no § 5º deste artigo; ou b) o fornecedor: 1. seja contribuinte, ainda que não inscrito nos termos do § 1º do art. 21 desta Lei Complementar; e 2. não emita documento fiscal eletrônico no valor da operação realizada por meio da plataforma. c) não registre a operação em documento fiscal eletrônico.
LC 214/2025, art. 22, II, texto compilado (Planalto)
Dois gatilhos estão claros na nova redação:
- Alínea “a”: a plataforma não envia ao Comitê Gestor do IBS e à Receita Federal as informações das operações, com o fornecedor identificado (§5º). Formato e prazo dependem de regulamento.
- Alínea “b”: o fornecedor é contribuinte, mesmo sem inscrição, e não emite nota no valor da operação.
A alínea “c” pede atenção. Ela vem do texto original de 2025, e a LC 227 não a mencionou ao reescrever o inciso: segue no texto compilado sem marca de revogação. A leitura prudente é a das outras alíneas: cada operação intermediada precisa de documento fiscal eletrônico.
Quando a plataforma não responde
- Quando não controla nenhum elemento essencial da operação (§11).
- Quando faz só uma das atividades do §2º, como pagamento por instituição autorizada pelo Banco Central.
- Com seller brasileiro, quando a operação foi informada (§5º) e tem nota no valor certo.
A responsabilidade pelo seller nacional “está estritamente vinculada a falhas no cumprimento das obrigações de informação e de documentação fiscal”, resume a EY. É o que tira o pânico do tema: com informação e nota em dia, a plataforma fica fora do inciso II.
Os cenários lado a lado
| Cenário | A plataforma responde? | Base legal | Saídas |
|---|---|---|---|
| Seller no Brasil, operação informada e com nota no valor certo | Não pelo inciso II | Art. 22, II | Manter o vínculo operação e nota |
| Seller no Brasil, sem a informação do §5º | Sim, junto com o seller | Art. 22, II, “a” | Regularizar o envio, conforme o regulamento |
| Seller contribuinte no Brasil sem nota no valor da operação | Sim, junto com o seller | Art. 22, II, “b” | §12, §13 ou a janela do §14 |
| Seller no exterior | Sim, no lugar dele | Art. 22, I | Inscrição da plataforma no regime regular (art. 23) |
Que saídas a lei dá à plataforma?
Resposta curta: com a anuência do fornecedor, a plataforma pode emitir a nota em nome dele e pagar o tributo, ou virar substituta tributária. Se a nota faltou, tem 30 dias para emitir e pagar.
- §12, emissão em nome do fornecedor. Com a anuência dele e nos termos do regulamento, a plataforma pode “emitir documentos fiscais eletrônicos em nome do fornecedor, inclusive de forma consolidada” e pagar o IBS e a CBS sobre o valor da operação intermediada. O fornecedor segue responsável por eventuais diferenças.
- §13, substituição tributária. Também com anuência, a plataforma pode ser substituta tributária: emite os documentos (inclusive de forma consolidada), apura e paga o IBS e a CBS, e o fornecedor segue responsável pelas diferenças.
- §14, janela de 30 dias. Detalhada mais abaixo.
- §15, alíquotas de referência. Nas hipóteses dos §§12 a 14, sem informação sobre as regras do fornecedor, a plataforma pode calcular pelas alíquotas de referência. Diferença para mais fica com o fornecedor; para menos, é devolvida.
O que muda em 01/12/2026 para a plataforma digital?
Resposta curta: a partir de 01/12/2026, a NFS-e precisa trazer IBS e CBS em dois casos: nos serviços da própria plataforma e nos serviços que ela intermedeia nas hipóteses dos §§12 a 14 do art. 22.
O texto do Ato Conjunto RFB/CGIBS nº 4/2026 (DOU de 31/07/2026), art. 1º, III, “a”:
a) nos fornecimentos de serviços promovidos pelas plataformas digitais de que trata o § 1º do art. 22 da Lei Complementar nº 214, de 16 de janeiro de 2025, bem como nos serviços por elas intermediados nas hipóteses previstas nos §§ 12 a 14 do referido artigo: 1º de dezembro de 2026;
Ato Conjunto RFB/CGIBS nº 4/2026, art. 1º, III, “a”
O que entra em 01/12
- A NFS-e dos serviços que a própria plataforma presta, como a comissão ou a tarifa que ela cobra do seller.
- A NFS-e dos serviços intermediados quando a plataforma emite em nome do fornecedor (§12), atua como substituta (§13) ou usa a janela de 30 dias (§14).
O que não entra em 01/12
A data não vale para todas as notas dos sellers. Cada um segue a alínea do Ato que corresponde ao que vende:
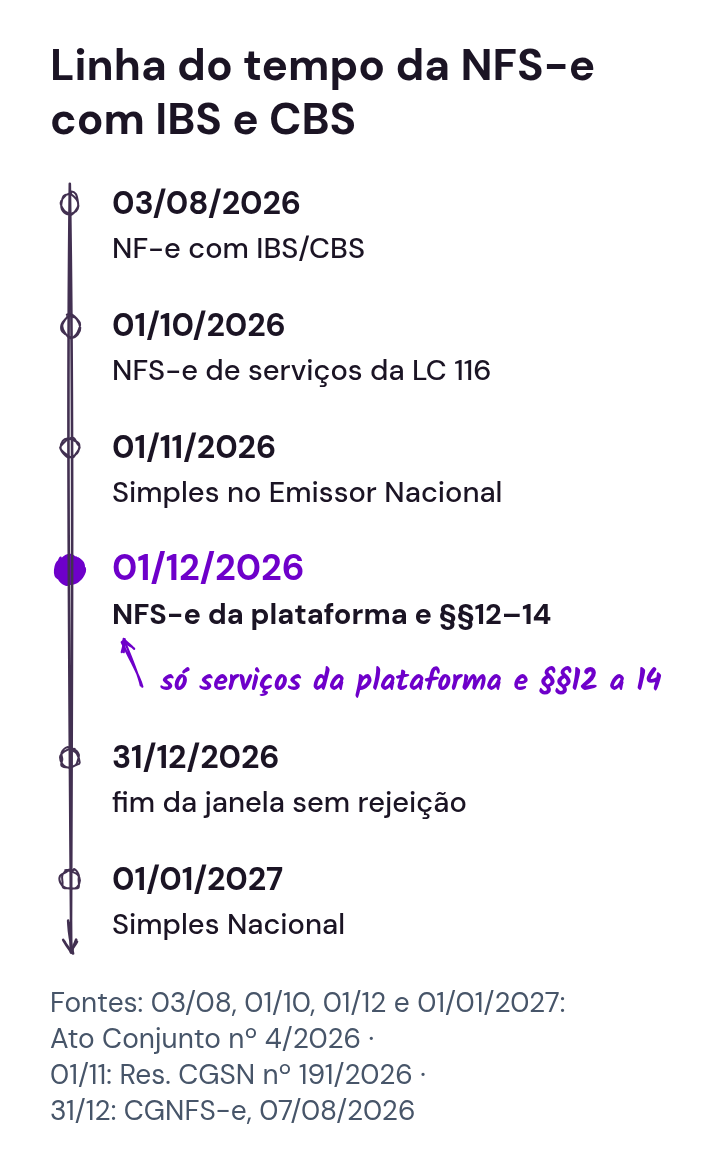
- NF-e de mercadoria: desde 3 de agosto de 2026 (art. 1º, I).
- NFS-e de serviços da lista da LC 116 fora das alíneas “a”, “b” e “c”: desde 1º de outubro de 2026 (art. 1º, III, “d”).
- Optantes do Simples Nacional: 1º de janeiro de 2027 (art. 1º, §1º).
A janela até 31/12/2026: sem rejeição, com desconformidade
Em 07/08/2026, a Secretaria Executiva do Comitê Gestor da NFS-e orientou que “a ausência ou omissão das informações relativas ao IBS e à CBS na NFS-e até 31 de dezembro de 2026 não acarretará a rejeição do documento fiscal pelo sistema nacional”. O mesmo texto avisa que a falta dessas informações “evidenciará a desconformidade do documento fiscal”, sujeitando o emitente às sanções e aos prazos do Ato Conjunto nº 4/2026.
Dezembro vira mês de ajuste, mas a nota sem IBS/CBS fica marcada como desconforme.
Linha do tempo
| Data | O que acontece | Fonte |
|---|---|---|
| 03/08/2026 | NF-e com IBS/CBS obrigatória (fora do Simples) | Ato Conjunto nº 4/2026, art. 1º, I |
| 01/10/2026 | NFS-e dos serviços da LC 116 fora das alíneas “a”, “b” e “c” | Ato Conjunto nº 4/2026, art. 1º, III, “d” |
| 01/11/2026 | ME e EPP do Simples passam a emitir NFS-e pelo Emissor Nacional | Receita Federal, Res. CGSN nº 191/2026 |
| 01/12/2026 | NFS-e com IBS/CBS para os serviços da plataforma e os intermediados nos §§12 a 14 | Ato Conjunto nº 4/2026, art. 1º, III, “a” |
| 31/12/2026 | Último dia sem rejeição por falta de IBS/CBS na NFS-e | CGNFS-e, 07/08/2026 |
| 01/01/2027 | Obrigatoriedade para o Simples Nacional | Ato Conjunto nº 4/2026, art. 1º, §1º |
E a classificação de cada serviço?
Cada NFS-e com IBS/CBS precisa do cClassTrib certo, no leiaute da Nota Técnica 009 v1.01. Para quem emite pelo fornecedor, isso significa conhecer o serviço de cada seller, operação por operação (a gente já explicou a correlação entre NBS e cClassTrib). Ainda não se sabe se haverá leiaute específico para emissão por plataformas.
Afiliado sem nota: de quem é o risco?
Resposta curta: de quem paga a comissão. Pelo art. 24, I, da LC 214, quem toma serviço sem documento fiscal idôneo responde solidariamente pelo IBS e pela CBS desse serviço.
O afiliado PJ presta um serviço de divulgação. A comissão remunera esse serviço, e o documento certo é uma NFS-e emitida por ele contra quem paga.
O art. 24, I, diz que é solidariamente responsável “a pessoa ou entidade sem personalidade jurídica que, a qualquer título, adquire, importa, recebe, dá entrada ou saída ou mantém em depósito bem, ou toma serviço, não acobertado por documento fiscal idôneo” (LC 214/2025, art. 24). Se a plataforma paga a comissão e não recebe a nota, ela tomou o serviço sem documento.
Este guia trata o afiliado só pelo art. 24, I.
O que dá para fazer
- Pagar contra nota. A comissão só sai quando a NFS-e do ciclo chega, com o valor igual ao da comissão.
- Cadastro fiscal na entrada. CNPJ ativo, regime e inscrição municipal conferidos antes do primeiro pagamento.
- Avisar antes do corte. Afiliado que nunca emitiu NFS-e precisa de tempo e de instrução. O afiliado ME ou EPP do Simples, por exemplo, emite pelo Emissor Nacional a partir de 01/11/2026.
Como funciona a janela de 30 dias do §14?
Resposta curta: se o seller contribuinte não emitiu a nota (alínea “b”), a plataforma tem 30 dias, contados de quando ele deveria ter emitido, para emitir o documento e pagar o IBS e a CBS conforme o regulamento. Feito isso, juros, multa de mora e penalidade por falta de nota ficam só com o fornecedor.
O texto do §14, incluído pela LC 227/2026:
§ 14. Na hipótese da alínea “b” do inciso II do caput deste artigo, caso a plataforma emita o documento fiscal no prazo de 30 (trinta) dias contado da data em que o fornecedor deveria tê-lo emitido e pague o IBS e a CBS conforme regulamento, com base no valor e nas demais informações da operação por ela intermediada, os acréscimos de que trata o § 2º do art. 29 desta Lei Complementar e a penalidade por falta de emissão do documento fiscal serão exigidos exclusivamente do fornecedor.
LC 214/2025, art. 22, §14
Três detalhes que costumam passar batido:
- Vale só para a alínea “b”: seller contribuinte sem nota no valor da operação. Falta de informação do §5º fica fora.
- Emitir e pagar. Emitir a nota sem pagar o tributo não fecha a janela. O IBS e a CBS da operação ficam com a plataforma; para o fornecedor vão os acréscimos e a penalidade.
- Os acréscimos têm número. Pelo §2º do art. 29, multa de mora de 0,33% por dia de atraso, limitada a 20%, mais juros pela Selic (LC 214/2025, art. 29).
O §14 conversa com o §12
Para emitir “o documento fiscal” no lugar do fornecedor, a plataforma precisa poder emitir em nome dele, e o §12 pede a anuência do fornecedor. Quem deixa isso para o dia em que a nota faltou começa a janela atrasado.
O que a operação precisa ter para usar os 30 dias
30 dias passam rápido quando ninguém percebe que a nota não veio. Para a janela funcionar, a plataforma precisa:
- saber, para cada pedido, até quando o seller deveria ter emitido;
- ligar cada operação à nota correspondente, pela chave e pelo valor;
- receber um alerta quando a nota não chega no prazo;
- ter definido antes quem emite, com qual autorização, e quem paga.
Checklist da plataforma até 31/12/2026
O básico: nota válida e informação em dia para cada operação, e um plano para quando o seller ou o afiliado falhar.
- Mapear a exposição. Separe sellers nacionais, sellers estrangeiros e afiliados. Confirme quais elementos (cobrança, pagamento, termos, entrega) a plataforma controla.
- Cadastro fiscal na entrada. Valide CNPJ, situação cadastral, regime e inscrições antes de liberar venda, repasse ou comissão. Aproveite para colher a anuência do §12.
- Uma nota por operação. Para cada pedido ou ciclo de comissão, espere a nota com chave e valor iguais aos da operação. Se não veio ou veio diferente, segure o repasse até regularizar.
- A nota da própria plataforma em 01/12. A NFS-e dos serviços que a plataforma presta precisa sair com IBS, CBS e cClassTrib a partir de 01/12/2026.
- Plano para os 30 dias. Defina quando usar o §12 ou o §13 e como cumprir a janela do §14, com emissão e pagamento.
- Informar as operações (§5º). Acompanhe o regulamento do envio de informações ao Comitê Gestor e à Receita.
Onde a Nota Gateway entra
A gente emite nota fiscal para mais de 500 mil empresas. Para uma plataforma digital, isso pode significar:
- podemos fazer o onboarding fiscal dos seus clientes, os sellers: cadastro e validação da empresa, certificado e primeira nota de teste;
- monitoramento de notas: NFS-e emitidas e tomadas e NF-e recebidas de fornecedores, com XML e PDF, por webhook ou polling.
Mais sobre a API fiscal da Nota Gateway e sobre a consulta de notas fiscais por API.
Próximo passo: se a sua plataforma está desenhando o fluxo de notas para 01/12, comece listando quais operações já têm nota no valor certo e quais não têm. Para olhar o seu caso com a gente, deixe seu contato no formulário logo abaixo deste artigo.
Perguntas frequentes
O marketplace é responsável pelo imposto do vendedor?
Depende de onde está o vendedor. Com vendedor no exterior, sim, no lugar dele (art. 22, I). Com vendedor no Brasil, só quando a plataforma não informa a operação (§5º) ou quando o vendedor contribuinte não emite nota no valor da venda (art. 22, II).
O que é plataforma digital na reforma tributária?
É quem intermedeia operações não presenciais ou eletrônicas e controla pelo menos um destes elementos: cobrança, pagamento, termos e condições, ou entrega (art. 22, §1º, da LC 214/2025).
O que muda em 01/12/2026 para plataformas digitais?
A NFS-e dos serviços da própria plataforma e a dos serviços que ela intermedeia nas hipóteses dos §§12 a 14 passam a exigir IBS e CBS (Ato Conjunto RFB/CGIBS nº 4/2026, art. 1º, III, “a”). As notas dos sellers seguem o cronograma de cada um.
A NFS-e sem IBS/CBS é rejeitada em dezembro de 2026?
Não pelo sistema nacional. Até 31/12/2026 a falta dessas informações não gera rejeição, mas a nota fica desconforme e o emitente pode sofrer sanções, segundo a orientação da CGNFS-e de 07/08/2026.
A plataforma pode emitir nota em nome do seller?
Pode, com a anuência do seller e nos termos do regulamento, inclusive de forma consolidada (§12). Também pode optar por ser substituta tributária (§13).
O que é a janela de 30 dias do §14?
Se o seller contribuinte não emitiu a nota, a plataforma que emitir o documento e pagar o IBS e a CBS em até 30 dias deixa os juros, a multa de mora e a penalidade por falta de nota só com o fornecedor.
Afiliado sem nota é problema da plataforma?
Pode ser. Quem toma serviço sem documento fiscal idôneo responde solidariamente pelo IBS e pela CBS (art. 24, I, da LC 214/2025). Por isso vale condicionar o pagamento da comissão à NFS-e.
Fontes
- LC 214/2025, texto compilado com a LC 227/2026 (Planalto): arts. 22, 24 e 29.
- LC 227/2026 (Planalto).
- Ato Conjunto RFB/CGIBS nº 4/2026 (DOU de 31/07/2026).
- CGNFS-e, orientação de 07/08/2026.
- Receita Federal, Simples Nacional no Emissor Nacional a partir de 01/11/2026.
- Nota Técnica 009 v1.01 (CGNFS-e).
- EY, IBS e CBS: responsabilidades das plataformas digitais.
Leia também:
- Novo cronograma da reforma: o Ato Conjunto nº 4/2026
- Cronograma do destaque de IBS e CBS
- CBS em 2027: o que muda para PIS e Cofins
Receba em primeira mão as atualizações mais quentes sobre Legislação!
TOTVS, Conta Azul, Sankhya e diversas outras empresas já fazem parte da nossa comunidade. Entre você também!
Quero participar »