
Em 1º de janeiro de 2027, o dono de alguns apartamentos alugados pode acordar com uma tarefa nova: tirar CNPJ e emitir nota fiscal do aluguel, como anunciou a Receita Federal. Isso vale para a pessoa física que virou contribuinte da CBS, e é a parte da reforma tributária no aluguel que mais vai aparecer no cadastro de proprietários do seu sistema. Um mês antes, em 1º de dezembro de 2026, a NFS-e já ganha campos próprios para locação de imóveis e para condomínio, segundo o Ato Conjunto RFB/CGIBS nº 4/2026.
Se você mantém uma plataforma de aluguel, um sistema de administradora ou um ERP imobiliário, essas duas datas mexem na sua emissão. A boa notícia é que dá tempo de se organizar com calma. A gente leu a lei, o layout da nota e os comunicados oficiais e separou aqui o que já está valendo, o que muda no sistema e o que ainda depende de regulamentação.
O que muda no aluguel com a reforma tributária, em duas datas
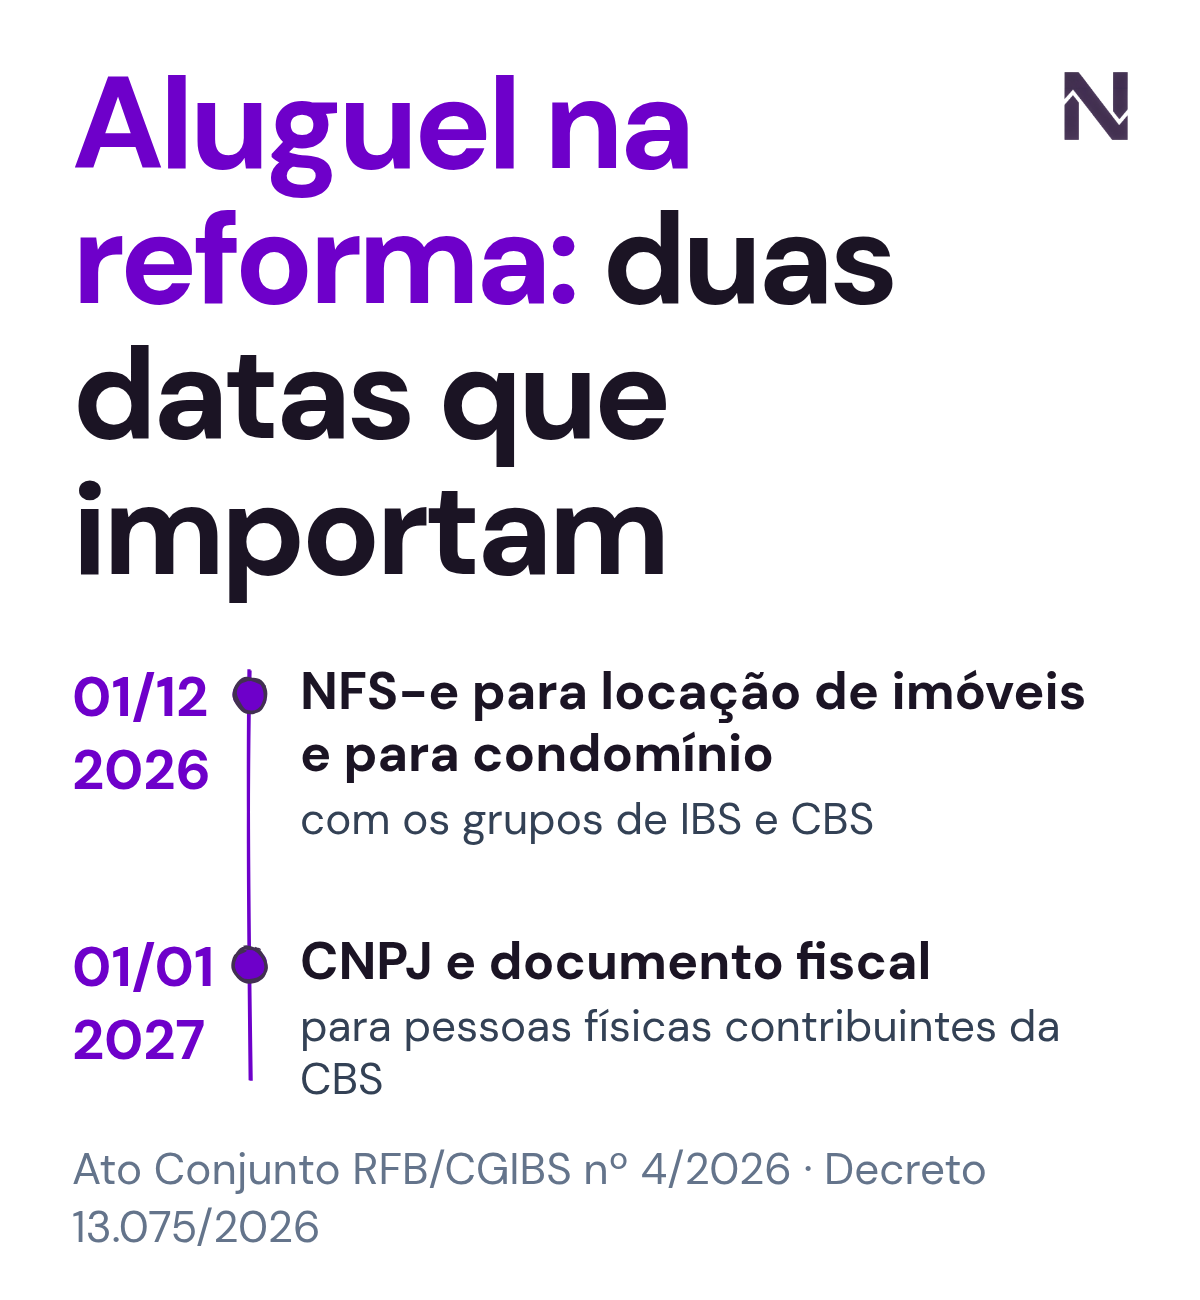
| Data | O que começa | Fonte |
|---|---|---|
| 01/12/2026 | NFS-e para locação de imóveis e para condomínio, com os grupos de IBS e CBS | Ato Conjunto RFB/CGIBS nº 4/2026, art. 1º, III, “f” e “g” |
| 01/12/2026 | Layout da NT 009 v1.01 em produção (códigos 99.03 e 99.05) | NT 009 v1.01 |
| 01/01/2027 | CNPJ e documento fiscal para pessoas físicas contribuintes da CBS | Decreto 13.075/2026 e notícia da Receita Federal |
Até 31/12/2026, o Portal NFS-e orienta que a falta dos campos de IBS e CBS não gera rejeição da nota. Só que a nota sem esses campos fica em desconformidade: ela passa na autorização, mas o problema continua lá, esperando a apuração. A gente explicou esse ponto em NFS-e: autorização pode não garantir conformidade sobre IBS e CBS.
Quando o locador pessoa física vira contribuinte de IBS e CBS?
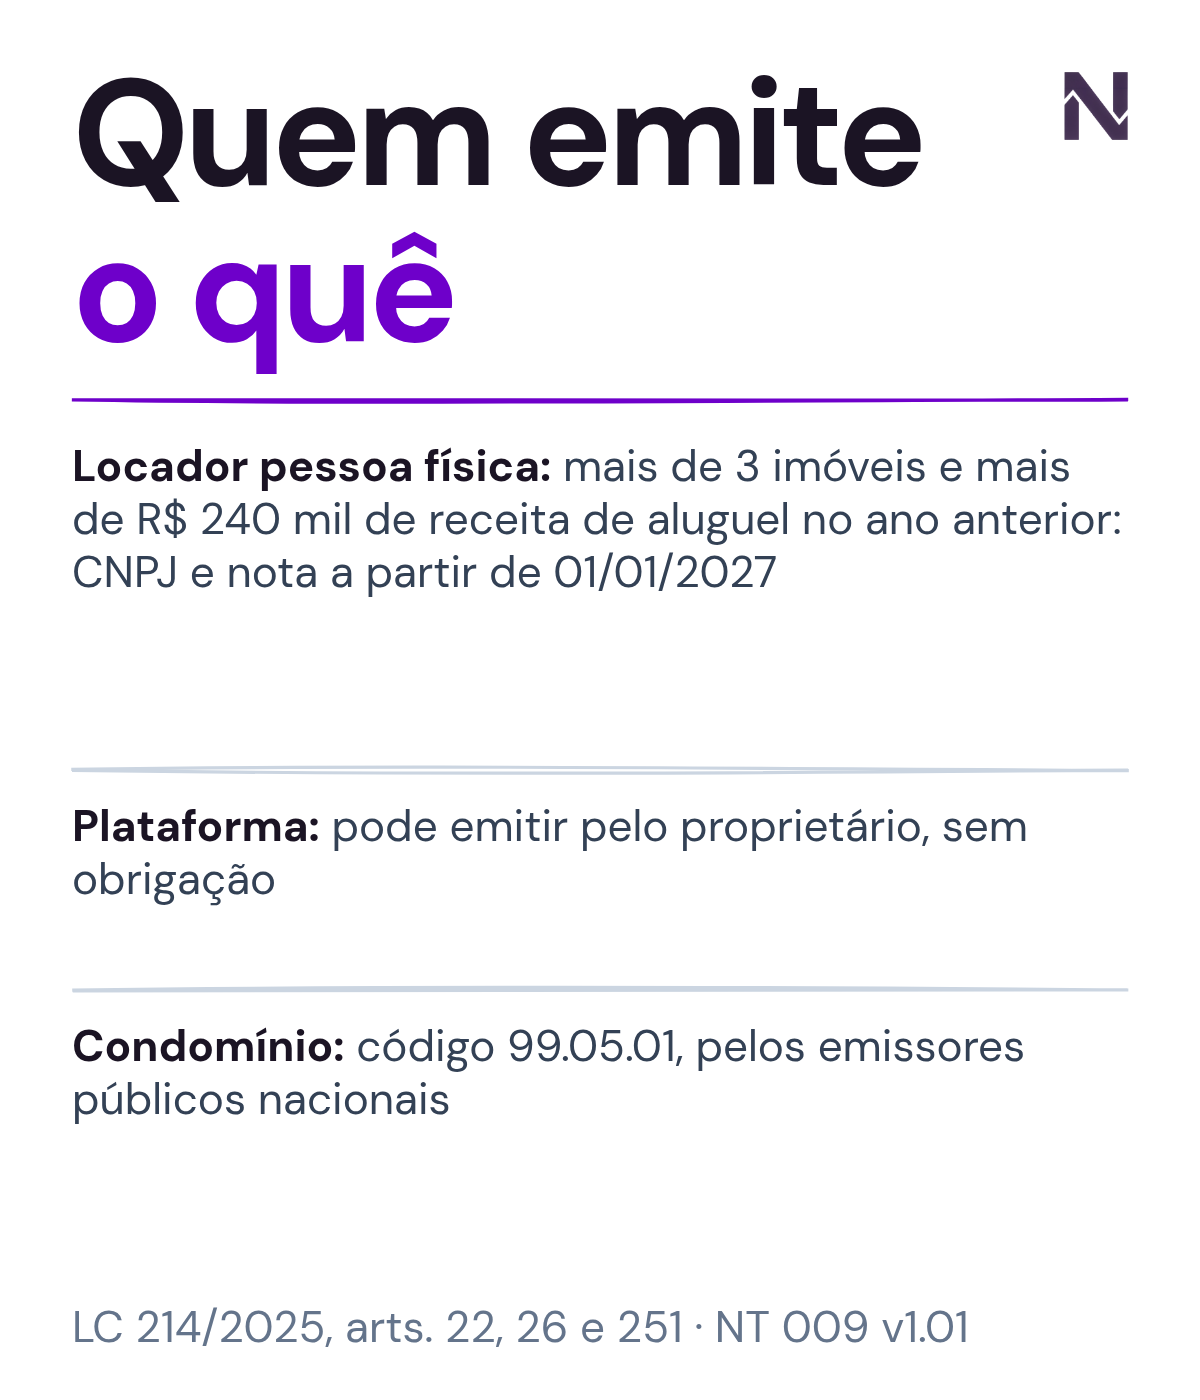
A Lei Complementar 214/2025, alterada pela LC 227/2026, traz a regra no art. 251, §1º, I. A pessoa física que aluga imóveis só passa a ser contribuinte quando, no ano anterior, cumpre as duas condições ao mesmo tempo, e não basta uma delas:
- tem mais de 3 imóveis distintos alugados;
- teve receita de locação acima de R$ 240 mil.
Quem tem 2 imóveis com aluguel alto, ou 5 imóveis com receita menor, continua fora. E atenção a quem tem parte de imóvel: a fração ideal de bem comum ou em condomínio conta como imóvel distinto, com o valor proporcional à fração (Decreto 12.955/2026, art. 382, §9º).
A regra dos 120%
Se a receita passar de 120% do limite durante o próprio ano, o enquadramento acontece já naquele ano, sem esperar o seguinte (art. 251, §2º, II). Tem gente lendo que esse gatilho abre uma porta para quem tem menos imóveis, e não abre. O texto da LC, nesse inciso, não repete a exigência dos imóveis; quem fecha a questão é o regulamento. O Decreto 12.955/2026, art. 382, §1º, III manda observar a quantidade de imóveis distintos, então a condição de mais de 3 imóveis continua valendo sempre.
Aluguel por temporada conta?
Conta. Aquele apartamento na praia alugado por fins de semana também soma: a locação por temporada de até 90 dias entra no cálculo desses limites (LC 214, art. 253).
CNPJ e nota fiscal para pessoa física: o que começa em 01/01/2027
O Decreto 13.075/2026 adiou para 1º de janeiro de 2027 a inscrição no CNPJ e a emissão de documento fiscal pelas pessoas físicas contribuintes da CBS. A Receita Federal e o CGIBS confirmaram a data em comunicados oficiais.
Ainda falta a instrução normativa que detalha como a pessoa física faz essa inscrição. A gente atualiza este post quando a regra sair.
Para quem desenvolve, o efeito prático é bem concreto: a partir de 2027, o mesmo proprietário que hoje aparece no seu cadastro com CPF pode passar a ter um CNPJ e emitir nota. Preparar o modelo de dados para os dois casos agora sai muito mais barato do que remendar em janeiro.
Qual nota fiscal de aluguel: NFS-e com código 99.03.01
A locação de imóvel sai em NFS-e no padrão nacional. A NT 009 v1.01 traz, no §2.15, os códigos de tributação nacional da família 99.03 (99.03.01 Locação de Bens Imóveis, 99.03.02 Cessão Onerosa de Bens Imóveis e 99.03.03 Arrendamento de Bens Imóveis) e o 99.04.01. Os grupos novos da DPS, como gLocacao e gUnidImob, estão no §2.6. Se a DPS ainda é novidade para você, comece pelo guia da DPS na nota fiscal.
Campos novos da NT 009 para locação
| Grupo / campo | Para que serve |
|---|---|
| gLocacao | Dados da locação |
| pCopropriedade | Percentual do locador quando o imóvel tem mais de um dono |
| vTotOper | Valor total da operação |
| vServ | Valor do serviço, igual a pCopropriedade × vTotOper |
| gUnidImob | Até 99 unidades imobiliárias por nota, com o cCIB (Cadastro Imobiliário Brasileiro) |
| gAjusteBCLocImoveis | Ajustes da base de cálculo da locação |
| gPgtoVinc | Pagamentos vinculados à operação |
A NT 009 muda o layout, mas sozinha não cria obrigação nenhuma: quem define a data é o Ato Conjunto nº 4/2026. O IBS e a CBS da locação vão para o município e o estado onde o imóvel fica (LC 214, art. 11, II), por isso o cCIB e o endereço do imóvel precisam estar certos.
Condomínio emite nota? O que começa em 01/12/2026
Pelo art. 26 da LC 214, o condomínio edilício não é contribuinte de IBS e CBS, mas pode optar pelo regime regular. O Ato Conjunto nº 4/2026 prevê NFS-e para condomínio a partir de 01/12/2026, com o código 99.05.01.
Um detalhe importa para quem integra por sistema: a NT 009 (§2.15) aplica a esse código a mesma regra do item 3.a da NT 007, de “emissão exclusiva pelos emissores públicos nacionais”. Isso quer dizer autorização na Sefin Nacional, seja via API, Emissor Web ou app. O que fica de fora é o sistema próprio da prefeitura: nota de condomínio autorizada ali é rejeitada no repositório nacional. E existe API para condomínio: a Nota Gateway já atende um grande ERP de condomínios, e ERPs de imobiliárias podem integrar do mesmo jeito.
Plataforma de aluguel precisa emitir a nota do proprietário?
Não é obrigada, e a NT 009 também não cria essa obrigação. A LC 214 (art. 22, §12 e §13) diz que a plataforma digital poderá optar por emitir o documento fiscal em nome do fornecedor. A dúvida real de quem toca uma plataforma costuma ser outra: até onde vai a responsabilidade dela pelo tributo do proprietário. Quem escolhe emitir assume alguns compromissos:
- a plataforma pode responder de forma solidária pelo tributo em algumas situações (art. 22);
- há prazo de 30 dias ligado a essa sistemática (art. 22, §14);
- o repasse ao proprietário entra na conta da base de cálculo (art. 12, §2º, IV).
Antes de decidir, vale sentar com o jurídico e ler o art. 22 junto. É uma decisão de negócio tanto quanto técnica. Se a decisão for emitir, a emissão pode ser feita em nome do proprietário pela Nota Gateway.
Checklist para quem tem sistema de locação
- Mapear quais proprietários podem passar de 3 imóveis e R$ 240 mil.
- Guardar o cCIB e o endereço de cada unidade.
- Suportar copropriedade (pCopropriedade) e até 99 unidades por nota.
- Testar o código 99.03.01 e os grupos da NT 009 em homologação antes de 01/12/2026.
- Preparar o cadastro para pessoa física com CNPJ em 2027.
- Conferir se os municípios onde estão os imóveis já aderiram ao padrão nacional na lista de adesão dos municípios.
- Decidir, com o jurídico, se a plataforma vai emitir em nome dos proprietários.
Perguntas frequentes
A partir de quando a nota de aluguel precisa ter IBS e CBS?
O Ato Conjunto RFB/CGIBS nº 4/2026 coloca a locação de imóveis a partir de 01/12/2026. Até 31/12/2026 a falta dos campos não gera rejeição, mas a nota fica em desconformidade.
Todo locador pessoa física vai precisar de CNPJ?
Não. Só quem vira contribuinte: mais de 3 imóveis e receita de aluguel acima de R$ 240 mil no ano anterior (LC 214, art. 251, §1º, I). Para esses, CNPJ e nota começam em 01/01/2027.
Qual código usar na NFS-e de locação de imóvel?
A NT 009 v1.01 (§2.15) traz a família 99.03: 99.03.01 para locação, 99.03.02 para cessão onerosa e 99.03.03 para arrendamento de bens imóveis, além do 99.04.01. A escolha depende do tipo de operação.
Condomínio vai pagar IBS e CBS?
Pela LC 214, art. 26, o condomínio não é contribuinte, mas pode optar pelo regime regular. A NFS-e de condomínio (código 99.05.01) sai pelos emissores públicos nacionais.
A plataforma de aluguel é obrigada a emitir a nota do proprietário?
Não. A lei diz que ela poderá optar por emitir. Quem opta assume responsabilidades previstas no art. 22 da LC 214.
Próximo passo
Você cuida do seu sistema de locação, a gente cuida da emissão. A Nota Gateway é uma API REST que emite NFS-e com a mesma chamada no Emissor Nacional, no sistema da prefeitura ou num provedor terceirizado, e o Tax Engine calcula o IBS e a CBS e devolve os valores prontos para a nota. Na reforma, a integração não muda: endpoints, formatos e fluxos continuam os mesmos. Os detalhes estão em API de NFS-e Nacional, e o melhor jeito de sentir isso é testar a API em homologação antes de 01/12/2026. A API suporta os grupos gLocacao e gUnidImob da NT 009. Os códigos de locação e de condomínio estarão em produção em 01/12, e a emissão pode ser feita em nome do proprietário.
Prefere conversar antes? Fale com nosso time e conte como o seu cadastro de proprietários funciona hoje.
Receba em primeira mão as atualizações mais quentes sobre Legislação!
TOTVS, Conta Azul, Sankhya e diversas outras empresas já fazem parte da nossa comunidade. Entre você também!
Quero participar »